Bien que le Panama figure sur la liste française des États et territoires non coopératifs (ETNC), la convention fiscale bilatérale et le droit fiscal interne offrent des opportunités de gestion [...]
La détention d'une assurance vie par un expatrié demande une analyse rigoureuse des critères de résidence fiscale et du droit interne français. Entre la conservation d'un contrat souscrit en France [...]
L'assurance vie française, luxembourgeoise ou locale obéit à des règles dictées par la législation mexicaine et la convention fiscale bilatérale de 1991. Entre l'interdiction de souscrire un contrat étranger depuis [...]
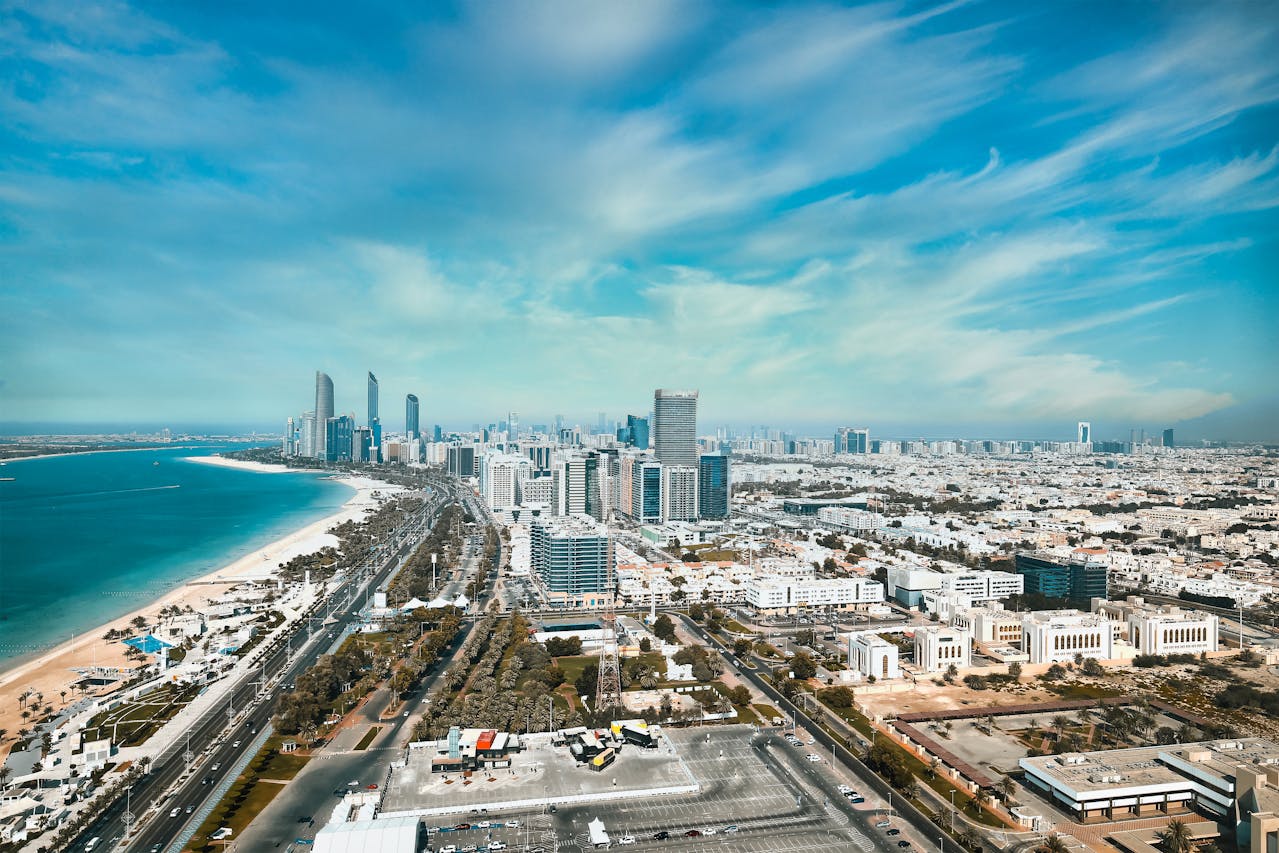
Expatrié aux Émirats, vous profitez d'un cadre fiscal idyllique, mais vos avoirs sont-ils réellement protégés contre un gel bancaire soudain ou l’application locale de la Charia ? Ce dossier analyse [...]
Trop d’expatriés se tournent par réflexe vers une assurance vie française, pensant qu’elle répondra à leurs besoins à l’étranger. Or, cette solution, bien que familière, est souvent inadaptée à la [...]
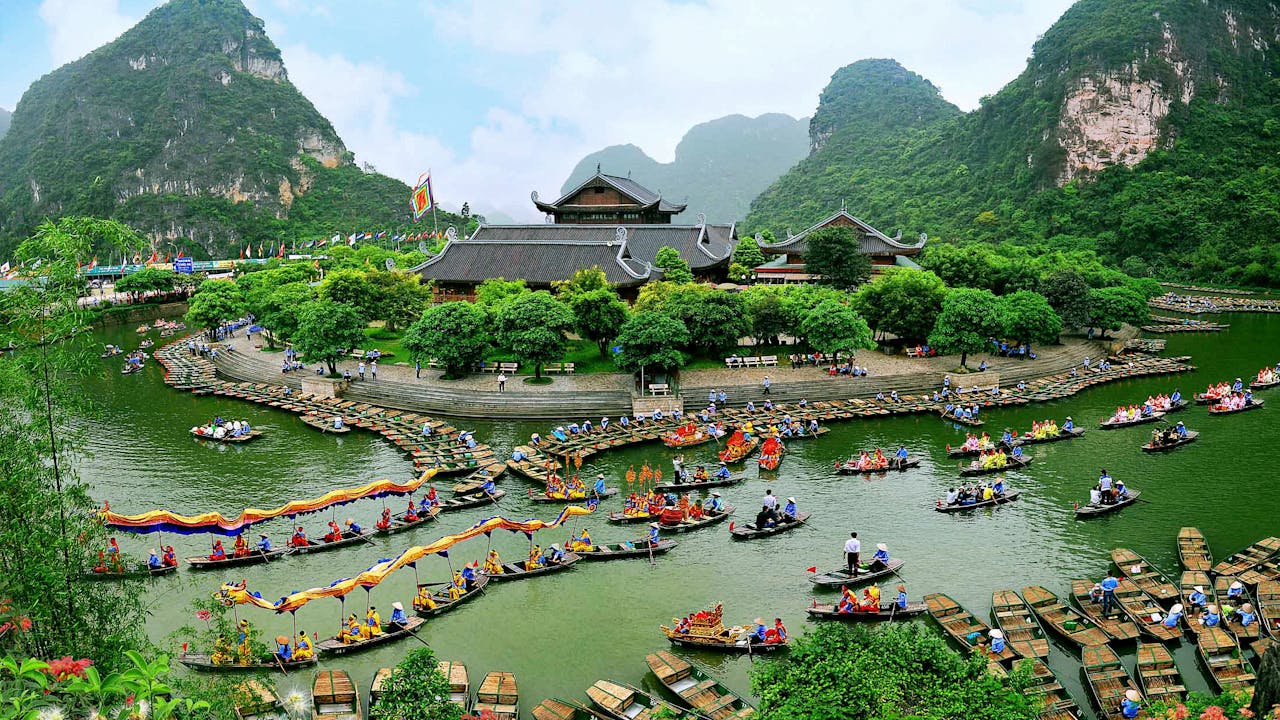
Pour un expatrié au Vietnam, la détention d'actifs financiers se heurte à une double contrainte : l'étanchéité du contrôle des changes local et l'obsolescence progressive des solutions bancaires françaises pour [...]
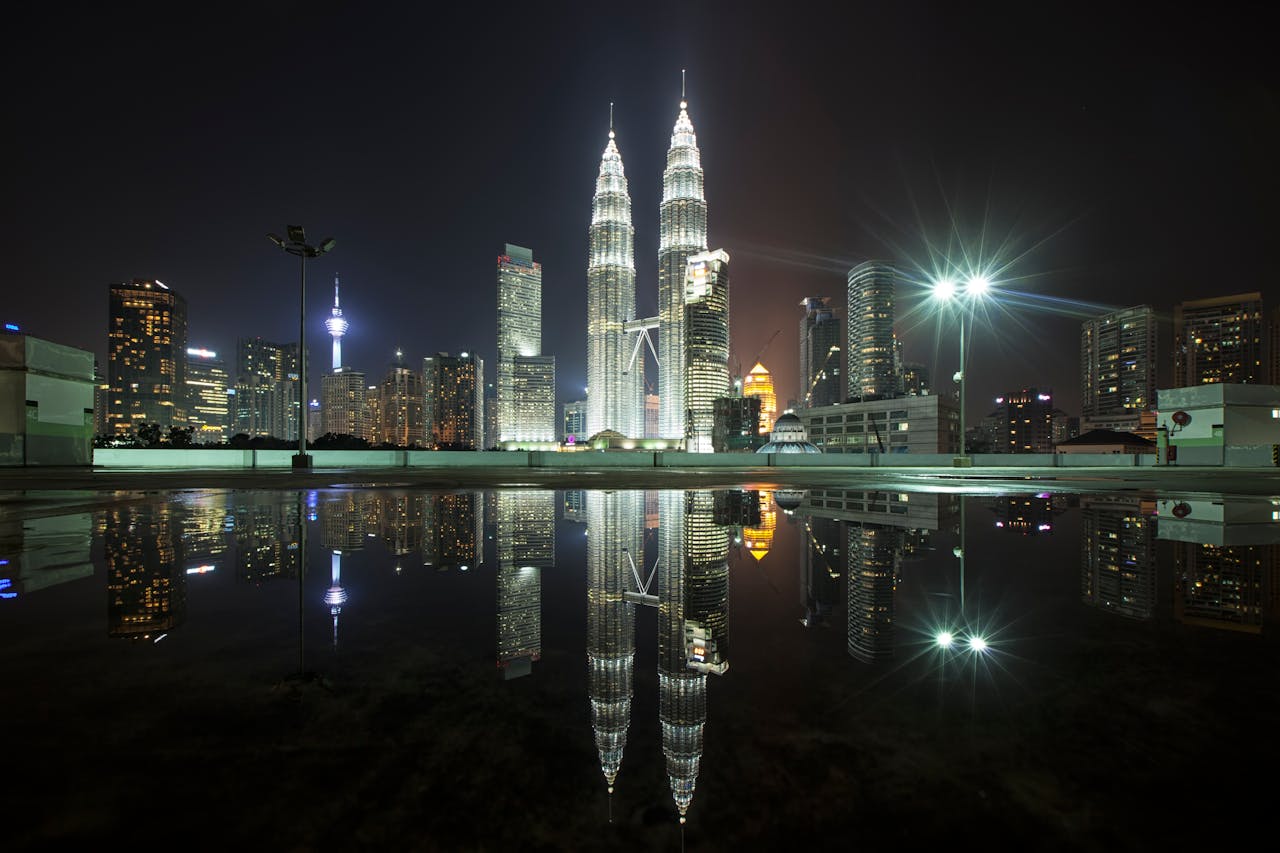
Résider en Malaisie tout en maintenant des actifs financiers en France expose souvent l'investisseur à une double contrainte : une opacité de gestion pour les non-résidents et une exposition subie [...]
En tant qu'expatrié à Singapour, vous pensez peut-être que l'absence locale d'impôt sur les plus-values rend toute structuration superflue. Pourtant, l'inertie de vos contrats français et l'évolution de la conformité [...]
En tant que résident en Chine, vous évoluez dans un cadre réglementaire strict où la gestion de la liquidité et l'anticipation fiscale sont de mises. L'absence de visibilité sur la [...]
Passé l’âge de 70 ans, nombreux sont ceux qui s’interrogent sur l’intérêt de continuer à verser sur une assurance-vie ou d’en ouvrir une nouvelle. Si la fiscalité évolue après cet [...]
L’assurance vie luxembourgeoise est réputée pour ses nombreux atouts : protection des actifs, flexibilité fiscale et accès à des stratégies d’investissement diversifiées. Mais une question revient souvent : quel est [...]
L’assurance vie ne se résume plus à un seul contrat posé dans un coin de votre portefeuille. La réglementation française vous autorise à en ouvrir autant que vos objectifs l’exigent, [...]
S’expatrier soulève de nombreuses questions patrimoniales, et l’une des plus fréquentes concerne l’assurance vie : faut-il la clôturer avant de devenir non-résident, ou la conserver pour profiter de ses avantages [...]
Au moment de configurer votre assurance-vie, vous hésitez : vaut-il mieux gérer soi-même pour économiser des frais, ou faire confiance à la banque ? Faire le mauvais choix peut affecter [...]
La récente évolution de la doctrine fiscale thaïlandaise, actée le 1er janvier 2024, expose désormais vos revenus de source étrangère à une imposition progressive pouvant atteindre 35 %. Cette incertitude [...]
L’assurance vie est sans nul doute le placement financier le plus plébiscité, entre autres pour sa flexibilité et ses avantages fiscaux. Pourtant, nombre d’épargnants souscrivent un contrat sans prendre en [...]
Plébiscité par les investisseurs exigeants, le contrat de capitalisation luxembourgeois s’impose comme une solution patrimoniale solide pour diversifier, sécuriser et transmettre son capital dans un cadre juridique renforcé.Accessible aux personnes [...]
Vous envisagez d'ouvrir le contrat de capitalisation luxembourgeois et la première question qui vous vient est légitime : à partir de quel montant peut-on réellement souscrire ? La réponse honnête [...]
La succession d’un contrat d’assurance vie dans un contexte international soulève de nombreuses questions liées aux différences de législation entre les pays, à la fiscalité, et à la situation géographique [...]
On vous a parlé du contrat de capitalisation luxembourgeois comme d'une enveloppe « premium », sans vraiment vous dire ce qu'il apporte de concret. La vérité tient en une nuance [...]
L’assurance vie multisupport permet d’investir à la fois sur un fonds en euros sécurisé et sur des unités de compte (UC) plus dynamiques, comme des actions, des ETF ou des [...]
Vous hésitez entre un contrat de capitalisation français et un contrat luxembourgeois, et vous avez sans doute entendu que le Luxembourg « fait payer moins d'impôts ». C'est un malentendu. [...]
La détention d'actifs financiers étrangers en Italie impose des obligations déclaratives strictes, dont la complexité peut surprendre l'expatrié. Conserver un contrat d'assurance vie français sans aménagement expose ainsi à des [...]
S'installer au Portugal implique de nouvelles obligations déclaratives et bancaires qui rendent peuvent rendre la détention d'actifs français complexe (blocages bancaires, double imposition temporaire). Ce dossier compare les cadres juridiques [...]
Une fois résident espagnol, la gestion de votre patrimoine demande une attention particulière. Faut-il garder vos anciens placements ou basculer vers une solution conçue pour la mobilité internationale ? Votre [...]
Souscrire une assurance-vie luxembourgeoise ne se limite pas à remplir un simple formulaire : il s’agit d’un processus structuré qui demande réflexion et anticipation. Choisir le bon intermédiaire, définir une [...]
Choisir une assurance vie quand vous vivez à l'étranger commence par une question rarement posée dans cet ordre : dans quel pays résidez-vous fiscalement ? Le contrat luxembourgeois, son équivalent [...]
Et si votre assurance-vie pouvait vous suivre partout dans le monde… et offrir une sécurité que même l’État français ne garantit pas ? L’assurance vie luxembourgeoise s’impose aujourd’hui comme le [...]
L'assurance vie offre aux expatriés français une opportunité stratégique pour optimiser leur patrimoine tout en profitant d'avantages fiscaux uniques. Toutefois, la fiscalité des contrats d’assurance vie pour les non-résidents présente [...]
Vous êtes mariés et vous envisagez d'ouvrir une assurance vie luxembourgeoise ? Une question revient régulièrement : faut-il souscrire le contrat en commun (co-souscription) ou chacun de votre côté (deux [...]
Vous êtes expatrié et vous détenez (ou envisagez) une assurance vie luxembourgeoise ? Vous voulez anticiper la transmission à vos enfants en conservant certains droits économiques et de gestion sur [...]
À l'issue de plusieurs années de capitalisation sur votre contrat d'assurance vie luxembourgeois, vous arrivez au moment de la sortie. Trois options coexistent : conserver le capital et le racheter [...]
Vous venez d'apprendre le décès d'un proche qui détenait un contrat d'assurance vie luxembourgeois, et vous figurez parmi les bénéficiaires désignés. La procédure pour percevoir le capital obéit à des [...]
La clause bénéficiaire d'un contrat d'assurance vie luxembourgeois reste librement modifiable tant que le bénéficiaire n'a pas accepté sa désignation. Mais entre cette liberté de principe et une modification juridiquement [...]
Vous détenez un contrat d'assurance vie luxembourgeois depuis plusieurs années et quelque chose vous interpelle : une performance qui décroche, des frais que vous ne lisez plus, un courtier qui [...]
L’assurance-vie est considérée comme un placement incontournable, alliant sécurité, flexibilité et avantages fiscaux. Pourtant, souscrire un contrat auprès d’une banque traditionnelle peut s’avérer décevant : rendements en berne, frais élevés [...]
L'assurance vie et le contrat de capitalisation luxembourgeois sont deux enveloppes cousines. Elles partagent le même cadre réglementaire (triangle de sécurité, super-privilège) et la même logique de neutralité fiscale luxembourgeoise. [...]
Derrière le mot « transfert » appliqué à l'assurance vie luxembourgeoise se cachent trois situations bien distinctes : basculer un contrat français vers un contrat luxembourgeois, changer de courtier ou [...]
Le crédit lombard adossé à une assurance vie luxembourgeoise permet de mobiliser des liquidités en nantissant son contrat, sans avoir à le racheter ni à désinvestir son allocation. Présenté ainsi, [...]
Une assurance vie luxembourgeoise n'est pas un produit unique, c'est une architecture qui peut héberger plusieurs véhicules d'investissement en parallèle. FID, FAS, FIC, fonds externes : ces sigles ne désignent [...]
Dans un contexte de mobilité internationale croissante, la rigidité fiscale et administrative des contrats français peut devenir un obstacle majeur à la gestion d'un patrimoine global. Cet article propose une [...]
Si vous vivez à Singapour ou Dubaï et gagnez votre vie en Dollars, continuer d'épargner uniquement en Euros sur un contrat français n'a plus beaucoup de sens financier. Vous subissez [...]
Le système fiscal finlandais repose sur une transparence qui nécessite une préparation spécifique pour l'expatrié. Sans une structure adaptée, les revenus de capitaux sont soumis aux paliers de 30 % [...]
Résider fiscalement en Norvège demande une attention particulière à la conformité des actifs détenus à l'étranger. Entre les critères de qualification des contrats et les modalités de sortie du territoire, [...]
L'installation à Chypre offre un cadre fiscal privilégié, mais la gestion de vos actifs restés en France engendre des frictions administratives et fiscales. Entre les exigences des banques de réseau [...]
Bien plus qu'un simple placement pour adultes, l'assurance-vie est un puissant outil de transmission pour commencer à constituer un patrimoine pour votre enfant ou petit-enfant dès son plus jeune âge. [...]
L'expatriation au Danemark s'accompagne d'une évolution dans la gestion de l'épargne, le système local privilégiant la transparence annuelle par rapport au report d'imposition. La détention d'actifs étrangers sans analyse préalable [...]
Vous êtes expatrié, détenez un contrat de capitalisation au Luxembourg ou sur l'Île de Man et l'incertitude fiscale vous pèse ? Vous craignez la double imposition ou de commettre une [...]
L'expatriation en Suède confronte le patrimoine à une double contrainte : la volatilité de la Couronne et la complexité des transmissions vers des bénéficiaires résidant en France. Conserver des structures [...]
Votre contrat de capitalisation international est bien géré, mais sa succession est-elle prête ? Sans anticipation, vos héritiers feront face à une complexité administrative décourageante. Nous décryptons à travers cet [...]